
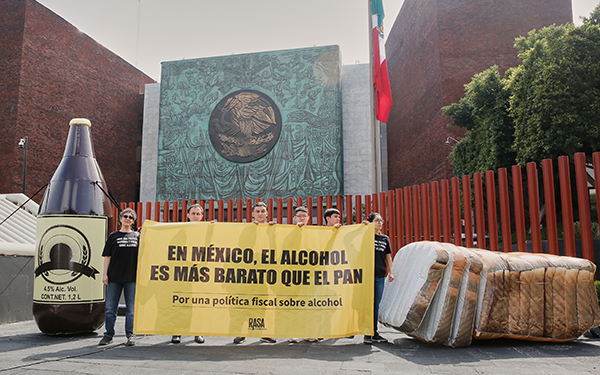
- La iniciativa presentada por el diputado Francisco Javier Guízar Macías el pasado 29 de septiembre de 2026 reduciría entre 5.1% y 24.9% el precio de las bebidas alcohólicas, favoreciendo los intereses económicos de la industria alcoholera.
- RASA propone una cuota de al menos $4.94 por grado de alcohol por litro, actualizada cada año por inflación, que generaría más de $24 mil millones de pesos adicionales. La cuota de la iniciativa ($1.38) queda incluso por debajo de los $2.41 que se requerirían solo para mantener la recaudación actual.
- Las organizaciones hacen un llamado a las diputadas y diputados de la Comisión de Hacienda a desechar la iniciativa en sus términos actuales y solicitar al Centro de Estudios de las Finanzas Públicas la valoración de su impacto presupuestario.
6 octubre, 2026. La Red de Acción Sobre Alcohol (RASA), integrada por académicos, especialistas y organizaciones de la sociedad civil expresó su rechazo a la iniciativa presentada el pasado 29 de septiembre presentada por el diputado Francisco Javier Guízar Macías (PT),1 y 42 legisladoras y legisladores de distintos grupos parlamentarios, para modificar el Impuesto Especial sobre Producción y Servicios (IEPS) a bebidas alcohólicas y cerveza.
La propuesta abarata el alcohol, reduce la recaudación y favorece los intereses económicos de la industria alcoholera, en sentido contrario a una política de salud pública basada en evidencia.
Actualmente, el impuesto al alcohol se calcula según el precio de cada bebida alcohólica (ad valorem). La iniciativa propone cambiarlo por una cuota fija de $1.38 por grado de alcohol por litro ($138 pesos por litro de alcohol puro).
Además, otorgaría un estímulo fiscal equivalente al 90% del impuesto a productores e importadores de hasta 10 mil litros de alcohol puro.
Pasar de un esquema ad valorem a una cuota fija por cantidad de alcohol es un avance importante, pero el principal problema de esta propuesta es el nivel de cuota establecida. De acuerdo con estimaciones realizadas con el Simulador de Impuestos al Alcohol del Centro de Investigación Económica y Presupuestaria (CIEP),2 la cuota de esta iniciativa reduciría el precio de todas las bebidas alcohólicas: alrededor de 5.1% en cerveza y hasta 24.9% en destilados.
Como consecuencia, el consumo podría aumentar entre 6.2% y 36.8%, mientras que la recaudación del IEPS disminuiría en más de $26 mil millones de pesos.
Se estima que para mantener la recaudación en los niveles actuales, sería necesaria una cuota de por lo menos $2.40 por grado de alcohol.
De acuerdo con Luis Alonso Robledo, vocero de la RASA: “No puede llamarse reforma de salud pública a una propuesta que abarata las bebidas alcohólicas. El alcohol no es un bien necesario y produce 112 muertes al día en nuestro país. Es más barato que el pan de caja, un producto básico que alimenta a toda una familia. La política fiscal debe proteger a la población, no las ganancias de la industria alcoholera. Si una reforma reduce los precios, aumenta el consumo y disminuye la recaudación, no estamos ante una política de salud: estamos ante una política a favor de la industria.”
La exposición de motivos de la propia iniciativa documenta seis foros del Grupo de Trabajo con cámaras industriales, consejos reguladores y empresas, como AB InBev, Heineken, Casa Cuervo y Brown-Forman, ninguno incluyó a instituciones de salud pública, academia u organizaciones civiles.
En septiembre, la Comisión para la Industria de Vinos y Licores, y la Cámara Nacional de la Industria Tequilera, propusieron públicamente una cuota de $138 pesos por litro de alcohol puro —es decir, $1.38 por grado— y un crédito fiscal de 90% para productores de menos de 10 mil litros. La iniciativa del diputado Guízar Macías reproduce ambos elementos.
La evidencia internacional apunta precisamente en la dirección contraria. La Organización Mundial de la Salud (OMS) considera que elevar los impuestos y precios del alcohol es una de las intervenciones más costo-efectivas para reducir su consumo y los daños asociados, y recomienda revisarlos periódicamente para evitar que pierdan valor por inflación.3
México debe abandonar los impuestos insuficientes y establecer una cuota específica de al menos $0.49 por mililitro de alcohol puro —$494.80 por litro—, equivalente a $4.948 por grado de alcohol por litro, e incluir una actualización automática conforme a la inflación.
Hacemos un llamado a las diputadas y diputados de la Comisión de Hacienda a:
- Desechar la iniciativa en sus términos actuales.
- Solicitar al Centro de Estudios de las Finanzas Públicas la valoración de su impacto presupuestario.
- Abrir el proceso legislativo a instituciones de salud pública, academia y sociedad civil.
- Aprobar una cuota de IEPS ($0.49 por mililitro de alcohol puro) suficientemente alta para reducir la asequibilidad del alcohol, generar recursos públicos y proteger la salud de la población.
__________________________
Sobre la Red de Acción Sobre Alcohol (RASA):
Es una coalición de organizaciones de la sociedad civil y de ciudadanas y ciudadanos, con el propósito de poner en el debate público la urgente necesidad de fortalecer las políticas públicas para el control de bebidas alcohólicas en México.
RASA impulsa políticas basadas en evidencia científica y libres de conflicto de interés, alineadas con las recomendaciones de la Organización Mundial de la Salud (OMS).
La integran El Poder del Consumidor, Salud Justa MX, Red por los Derechos de la infancia en México (Redim), Servicios a la Juventud, Asociación Mexicana de Lucha Contra el Cáncer, Centros Mahanaim, Voces Jóvenes por el Derecho a la Salud MX.
Más información: https://accionsobrealcohol.org/
1 Cámara de Diputados (2026, septiembre 29). Gaceta Parlamentaria. Año XXIX, Número 7135-II-4-1. Disponible en: https://gaceta.diputados.gob.mx/PDF/66/2026/sep/20260929-II-4-1.pdf
2 CIEP (2024, junio 2). Evidence on Alcohol Taxation and Public Policy in México. Investigaciones. https://ciep.mx/IcAg
3 WHO (2026). Global report on the use of alcohol taxes 2025. WHO. Disponible en: https://www.who.int/publications/i/item/9789240118928
Descarga de archivos
Boletín de prensa > descargar (PDF, 212 Kb)